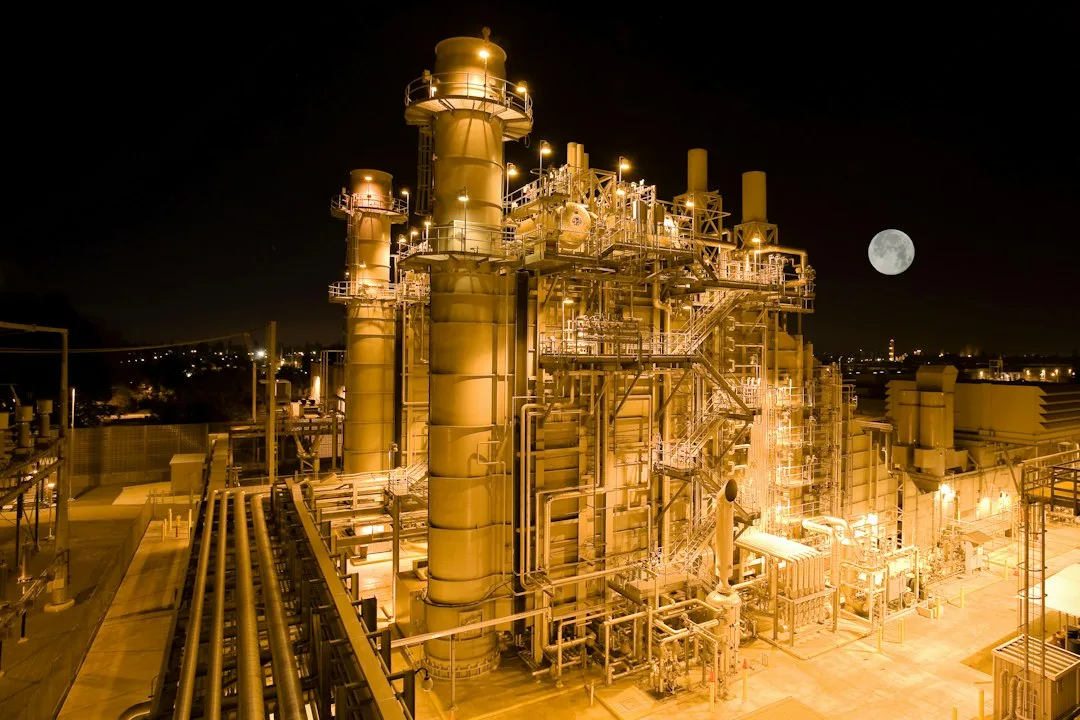
- 미국에서 새로 짓기로 계획된 발전 설비 중 화석연료 비중이 2024년 5%에서 2026년 2분기 30%로 뛰었어요.
- 데이터센터·공장·전기차 때문에 전력 수요가 10여 년 만에 가장 빠르게 늘고 있고, 트럼프 행정부는 풍력·태양광에 제동을 걸었어요.
- 새 가스발전이 태양광·풍력보다 비싼데도 늘고 있어요. 이대로면 오염과 높은 전기요금이 수십 년 동안 굳어질 수 있다는 경고가 나왔어요.
2024년 미국에 새로 들어선 발전 설비의 81%는 태양광이었어요. 불과 2년 전 일이에요. 그런데 ‘앞으로 짓겠다’고 줄 서 있는 발전 설비 목록을 지금 펼쳐 보면 분위기가 딴판입니다. 이 목록에서 화석연료가 차지하는 몫이 2024년 5%에서 올해 2분기 30%까지 올라왔거든요.
숫자의 출처는 비영리단체 환경방어기금(EDF)과 리서치업체 아틀라스 퍼블릭 폴리시가 함께 낸 보고서예요. 진단은 짧아요. 미국이 지난 10년 중 가장 많은 화석연료 인프라를 짓고 있고, 재생에너지 성장세는 꺾이는 중이라는 것. 이 보고서를 소개한 더버지는 한 걸음 더 나가서, AI 데이터센터가 전기를 빨아들이는 사이 트럼프 행정부가 그 수요를 화석연료가 받도록 길을 터주고 있다고 해석했어요. 이름부터 ‘환경방어기금’인 단체가 낸 보고서라 결론이 어느 쪽으로 갈지는 대충 짐작이 가죠. 그래도 분석의 뼈대는 정부 기관인 미국 에너지정보청(EIA) 데이터라서, 숫자까지 깎아서 들을 이유는 크지 않아 보여요.
5%에서 30%로, 미국 발전소 계획표가 뒤집혔다
보고서가 들여다본 건 이미 돌아가는 발전소가 아니에요. ‘앞으로 지을 발전소’ 목록이 어느 쪽으로 기우는지를 봤는데, 그 기울기가 생각보다 가팔라요. 지금 추세가 그대로 이어지면 2020년대가 끝날 무렵엔 개발 파이프라인의 70%를 화석연료가 차지할 수 있다는 게 보고서 전망입니다.
비율보다 절대량이 더 와닿을 수도 있어요. 2030년까지 계획된 화석연료 발전 용량은 68GW. 불과 6개월 전 건설 계획과 비교하면 45%가 늘었어요. 반년 만에 이만큼 불어났다는 건 사업자 몇 곳이 내린 일회성 결정으로 보기 어려운 규모예요.
| 시점 | 신규 설비 계획 중 화석연료 비중 | 참고 |
|---|---|---|
| 2024년 | 5% | 태양광이 신규 설비의 81%, 풍력+태양광 발전량이 처음으로 석탄 추월 |
| 2026년 2분기 | 30% | EIA 데이터 분석 결과 |
| 2020년대 말(추세 지속 시) | 70% | 2030년까지 계획된 화석 설비 68GW, 6개월 전보다 45% 증가 |
밑바닥에 깔린 건 수요예요. 데이터센터, 공장, 전기차가 한꺼번에 전력망에 붙으면서 미국 전력 수요는 10여 년 만에 가장 빠른 속도로 늘고 있습니다. 여기에 미국은 아직도 전기의 60%를 화석연료로 만드는 나라예요. 원래 무게중심이 그쪽에 있는 구조라, 정책이 조금만 등을 떠밀어도 다시 화석연료로 쏠리기 쉬워 보여요. 표 첫 줄에 있는 ‘풍력+태양광 발전량이 처음으로 석탄 추월’이 고작 2024년 얘기라는 걸 떠올리면, 그 역전이 얼마나 얇은 우위였는지도 같이 보이고요.
MWh당 90달러, 더 비싼 가스가 앞서는 건 정책 때문
여기서 고개가 갸웃해지는 대목이 있어요. 돈만 따지면 가스가 지거든요. 보고서 계산으로 새로 짓는 대규모 태양광·풍력 단지의 평균 발전단가는 MWh당 68~69달러. 신규 복합화력 가스발전소는 90달러예요. 시야를 전 세계로 넓혀도 태양광은 이미 대부분 지역에서 가장 싼 전원이 됐고요. 시장 논리만으로는 계획표가 이렇게 뒤집힐 이유가 설명되지 않아요.
판을 바꾼 건 정책이에요. 2기 임기를 시작한 도널드 트럼프 대통령은 “드릴, 베이비, 드릴”을 외치며 화석연료를 데이터센터용 전원으로 밀고 있어요. 행정부가 재생에너지 쪽에 건 제동은 크게 세 갈래입니다.
- 진행 중인 프로젝트에 작업 중지 명령 발동
- 인허가 차단
- 세제 혜택 철회
효과는 취소율에 그대로 찍혀 있어요. 재생에너지 프로젝트는 4.9%가 취소됐고, 화석연료는 2.9%에 그쳤어요. 둘 다 한 자릿수라 대수롭지 않아 보일 수 있어요. 그런데 핵심은 원래 더 싼 쪽이 더 자주 엎어지고 있다는 점이에요. 경제성이 아니라 정책이 사업의 생사를 가르고 있다는 뜻이니까요.
태양광·풍력 단지가 아직 꽤 많이 지어지고 있는 것도 사실이에요. 싸니까요. 다만 그중 상당수는 바이든 정부 시절 인센티브를 받은 마지막 물량이에요. 지금의 착공 숫자만 보고 재생에너지가 잘 버티고 있다고 판단하면 착시일 수 있다는 얘기죠. ‘앞으로 지을 목록’에서 화석연료 비중이 빠르게 오르는 것과 겹쳐 보면, 이 흐름이 오래 갈 거라고 기대하긴 어려워 보여요.
가스발전소는 한번 지으면 수십 년을 간다
보고서가 가장 걱정하는 건 일종의 ‘잠김’ 효과예요. 파이프라인에 올라 있는 가스 프로젝트가 전부 완공되면, 오염은 늘고 전기요금은 높은 상태로 수십 년 동안 굳어질 수 있다는 거예요. 개발자 식으로 비유하면 레거시 코드에 가까워요. 일단 깔리고 나면 걷어내는 데 처음 넣을 때보다 훨씬 큰 비용이 드는 종류의 결정이라는 거죠.
비용은 전기요금에서만 나오지 않아요. 가스·석탄 발전소는 대기오염 물질과 온실가스를 내뿜어 건강 비용도 키웁니다. 미국이 이란과 전쟁을 벌인 뒤로는 화석연료 가격 변동성까지 커졌어요. 연료값이 출렁이면 그 연료로 돌리는 발전소의 비용도 같이 흔들릴 수밖에 없고요. 전력회사들이 전력망을 보강하고 새 설비를 짓느라 미국 전역의 전기요금은 이미 오르는 중이에요.
미국 전기요금이 한국 AI 구독료·태양광 수출에 닿는 경로
미국 전력 시장 얘기라 한국 소비자에게 당장 달라지는 건 없어요. 간접적으로 닿을 만한 경로는 몇 갈래 그려볼 수 있는데, 아래 내용은 원문이 직접 다루지 않은 추측이라는 점부터 밝혀둘게요.
- AI 서비스 비용(추측): 한국에서 쓰는 해외 AI 서비스 상당수가 미국 데이터센터에 기대고 있어요. 미국 전기요금이 계속 오르면 데이터센터 운영비가 늘 테고, 길게 보면 클라우드나 AI 구독료에 얹힐 여지가 있어 보여요. 물론 구독료를 정하는 변수는 전기요금 말고도 많아서, 이것만으로 가격 인상을 점치긴 어렵고요.
- 미국 재생에너지 시장에 뛰어든 한국 기업(추측): 세제 혜택 철회와 인허가 차단 탓에 재생에너지 프로젝트가 화석연료보다 더 자주 취소되고 있어요. 미국에 태양광 관련 제품이나 설비를 공급하는 기업이라면 수주가 둔해질 수 있다는 신호로 읽혀요.
- 연료 가격 흔들림(추측): 보고서가 짚은 화석연료 가격 변동성은 미국 얘기예요. 그래도 에너지를 수입에 크게 의존하는 한국이 국제 연료 가격 흐름에서 자유롭기는 어렵죠.
국내도 데이터센터에 들어갈 전력을 어디서 끌어올지는 피하기 어려운 숙제예요. 미국 사례가 쓸모 있는 참고 자료인 이유도 거기 있어요. ‘수요가 급하면 비싸도 화석연료로 간다’는 선택이 나중에 어떤 청구서를 남기는지, 지금 실시간으로 보여주고 있으니까요.
확인된 것과 아직 불확실한 것
확인된 것
- 미국은 여전히 전력의 60%를 화석연료로 생산
- 2024년 풍력·태양광 합산 발전량이 처음으로 석탄을 앞섰고, 그해 신규 설비의 81%가 태양광
- 신규 설비 계획 중 화석연료 비중은 5%(2024년)에서 30%(2026년 2분기)로 상승
- 2030년까지 계획된 화석연료 설비는 68GW로 6개월 전보다 45% 증가
- 프로젝트 취소율은 재생에너지 4.9%, 화석연료 2.9%
- MWh당 평균 발전단가는 신규 태양광·풍력 68~69달러, 신규 복합화력 가스 90달러
아직 불확실한 것
- 파이프라인에 있는 가스 프로젝트가 실제로 얼마나 완공될지
- AI 데이터센터 전력 수요 전망이 부풀려진 건 아닌지
- 2020년대 말 70%라는 수치는 현재 추세가 이어진다는 가정을 깐 전망
- 미국 전기요금이 앞으로 얼마나 더 오를지는 원문에 구체적인 수치가 없음
- 한국 기업이나 AI 서비스 요금에 미칠 영향은 원문이 다루지 않은 부분
AI 수요 전망이 빗나가면 가스 계획도 같이 흔들린다
보고서 스스로도 이 계획이 전부 현실이 되진 않을 수 있다고 인정해요. 특히 AI 데이터센터 전력 수요 전망이 과장된 걸로 드러나면 상당수 프로젝트가 무산될 수 있다는 단서를 달았어요. 이 단서가 보고서에서 가장 중요한 문장이라고 봐요. 화석연료 쏠림의 출발점이 수요 폭증인데, 그 수요 예측이 흔들리면 계획표 전체를 다시 짜야 하니까요.
보고서는 “미국 전력 부문은 새로운 변곡점에 서 있고, 지금 내리는 결정이 앞으로 수십 년간 전력망의 비용과 신뢰성, 배출 구조를 좌우할 것”이라고 적었어요. 지켜볼 건 두 가지. 데이터센터 수요가 예측만큼 실제로 늘어나는지, 그리고 MWh당 68~69달러로 더 싼 태양광·풍력이 정책 역풍을 얼마나 버티는지예요. 앞의 것은 시간이 지나면 숫자로 드러날 테고, 뒤의 것은 지금의 정책 기조가 얼마나 오래 가느냐에 달린 문제로 보여요.
출처: The Verge
글로벌뉴스 데스크
Daily News Korea 글로벌뉴스 데스크는 전 세계 IT·기술 뉴스를 실시간으로 모니터링하여 한국 독자에게 가장 중요한 소식을 전합니다. 실리콘밸리, 유럽, 아시아의 최신 기술 동향을 한국 시장 관점에서 분석합니다.